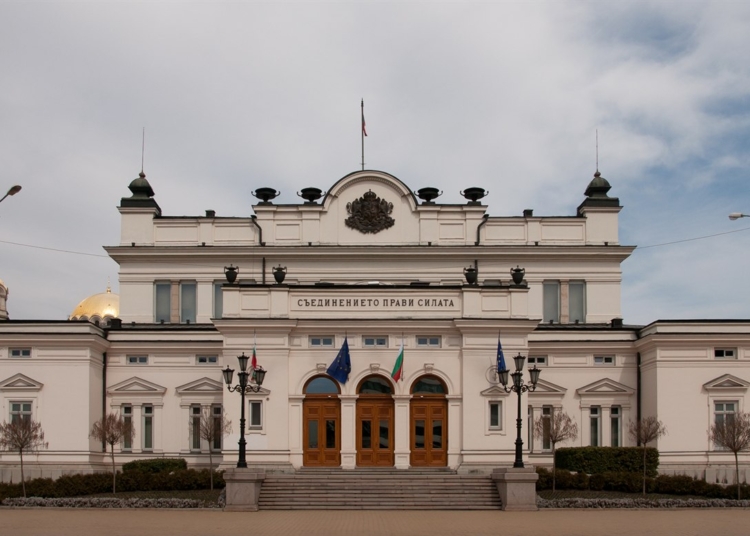
Парламентът одобри на първо четене по-високи отстъпки за родителите и ново облекчение за разходите за спорт, уроци и здраве на децата
На 11 ноември Народното събрание прие на първо четене промени в Закона за данъците върху доходите на физическите лица, които увеличават данъчните облекчения за деца и въвеждат ново облекчение за разходите за здраве, образование и спорт на децата. Законопроектът, внесен от Министерския съвет, беше подкрепен от всички парламентарни групи. Ако бъде приет окончателно, ще влезе в сила от 1 януари 2027 г.
Какво се променя
Общото облекчение за деца се увеличава. По данни на Министерството на финансите сега родител с едно дете намалява годишния си облагаем доход с 6000 лв., а по новите текстове ще го намалява с 5000 евро. При две деца сумата става 10 000 евро, а при три и повече – 15 000 евро. За дете с увреждане от 50 на сто или повече облекчението става 12 000 евро (досега – 12 000 лв.).
Това не са пари, които държавата изплаща, а сума, с която се намалява доходът, върху който се плаща данък. Тъй като данъкът върху доходите на физическите лица е 10%, облекчението ще намалява данъка на родителите с до 500 евро годишно за едно дете, до 1000 евро за две и до 1500 евро за три и повече деца, а за дете с увреждане – до 1200 евро. Размерите се записват трайно в закона, вместо да се определят всяка година с бюджета. Както досега, облекчението ще може да се ползва авансово, още през годината, чрез работодателя.
Новото е облекчението за детско развитие. С него родителят ще може да приспадне от облагаемия си доход реално платените през годината разходи за здраве, образование и спорт на децата до 18 години – до 2000 евро при едно дете, до 4000 евро при две и до 6000 евро при три и повече деца. Така данъкът ще намалее допълнително с до 200, 400 или 600 евро годишно. Облекчението се ползва от единия родител, а ако неговият доход не стига, остатъкът може да се ползва от другия родител.
За какви разходи ще важи
Законопроектът изброява три вида дейности:
- здраве – профилактика, прегледи и изследвания, лечение, зъболекар, рехабилитация и здравни грижи, включително за психичното здраве, когато са от лечебно заведение или от лице с регулирана здравна професия, както и детска ясла за деца от 3 месеца до 3 години;
- образование – детска градина, училище, професионално обучение, висше образование и допълнително обучение, когато ги провежда детска градина, училище, висше училище, друго юридическо лице, търговец или самоосигуряващо се лице; законопроектът не изброява видовете допълнително обучение, а от Министерството на финансите дадоха за пример танци и езикови курсове;
- спорт – тренировки, занимания и състезания, водени от треньор, спортен клуб, училище, детска градина, център за подкрепа за личностно развитие, друго юридическо лице, търговец или самоосигуряващо се лице.
Признават се и стоки, които са „непосредствено предназначени“ за тези дейности, тоест купени специално за тях. Заместник-министърът на финансите Людмила Петкова уточни в бюджетната комисия, че облекчението ще важи и за лекарства за децата. От министерството посочиха и учебни помагала, спортни пособия, дрехи, обувки и дори памперси за бебета, съобщи Mediapool.
Не се признават разходи, които са платени или възстановени от някой друг – например от здравноосигурителен фонд, от работодател, от държавата, от общината или по европейски програми. Облекчението не важи и когато стоката или услугата е купена от свързано с родителя лице, например от близък роднина. Ако една услуга включва и други неща, признава се само частта за здраве, образование или спорт и само ако тя е посочена отделно в документа. Доставчикът трябва да е от България или от друга държава от Европейския съюз или Европейското икономическо пространство.
Как ще се декларира
Облекчението за детско развитие не се ползва авансово през годината, а след нейния край. Работещите по трудов договор ще могат да го заявят пред работодателя си в края на годината, при годишното преизчисляване на данъка, а останалите – с годишната данъчна декларация в Националната агенция за приходите (НАП). Ако другият родител ползва остатък от облекчението, той може да го направи само с годишна декларация. И в двата случая родителят подава и отделна декларация по образец, с която заявява, че отговаря на условията.
Досега данъчните облекчения, включително тези за деца, се попълват в Приложение № 10 към годишната данъчна декларация. Къде точно ще се вписва новото облекчение, ще стане ясно, когато бъдат утвърдени новите образци. Промените ще важат от 1 януари 2027 г. По-високото общо облекчение за деца ще може да се ползва още през 2027 г. – всеки месец чрез работодателя – или с годишната декларация в началото на 2028 г. При облекчението за детско развитие ще се признават стоките и услугите, купени и платени през 2027 г., а то ще се ползва при приключването на годината – чрез работодателя или с декларацията в началото на 2028 г.
Трябва ли да се пазят бележките
Да, според текста, приет на първо четене. Родителят трябва да има два документа. Първият е документ от доставчика за покупката или услугата – на практика фактура или друг номериран документ, в който по Закона за счетоводството трябва да са записани датата, кой го издава и кой го получава (с имената, адреса и единен идентификационен код или ЕГН), какво е купено, в какво количество и на каква стойност. Вторият доказва плащането – касова бележка, разписка, банков или друг документ. Обикновената касова бележка не съдържа данни за купувача, затова служи само като доказателство за плащането. Документите не се прилагат към декларацията, а се пазят и се показват на НАП, ако бъдат поискани. Срокът за пазене е дълъг: по Данъчно-осигурителния процесуален кодекс такива документи се пазят пет години след изтичането на давността за данъка, тоест години наред.
Петкова уточни, че в документа детето трябва да е записано като ползвател на услугата. Целта е да не се стига дотам, че „бащата или майката отиват на фитнес и вземат документ на тяхно име“, обясни тя.
Ако е платено по банков път, но няма касова бележка
Законопроектът изрично приема банков документ като доказателство за плащане, така че при превод касовата бележка не е задължителна. Банковото извлечение обаче показва само, че парите са преведени. Освен него родителят трябва да има и документ от доставчика – например фактура, – от който се вижда каква е услугата или стоката и кой я предоставя. Затова при плащане по банков път е добре такъв документ да се поиска от школата, клуба или преподавателя. При обсъждането в бюджетната комисия Милен Трифонов от „Прогресивна България“ защити изискването документите да се пазят и посочи, че при плащане по банков път „ще бъде по-лесно“, защото остава „по-трайна следа“.
Защо документите може да се окажат тежест
По текста от първо четене за всяка покупка, която родителят иска да приспадне – месечна такса за тренировка или урок, а според разясненията на министерството и сироп от аптеката или учебно помагало, – той трябва да поиска от продавача документ с данни за получателя и да го пази години наред заедно с доказателството за плащане. Разходите не стигат автоматично до НАП с името на родителя, а се доказват с документи, ако бъдат поискани при проверка.
Документите ще съдържат и лични данни. По Закона за счетоводството в документа трябва да са записани името, адресът и ЕГН на получателя, тоест на родителя, а по думите на Петкова в него трябва да е посочено и детето. Така всяка аптека, школа или треньор ще пази години наред данни за родители и деца и ще трябва да ги защитава, както изисква европейският регламент за защита на личните данни (GDPR). Той предвижда по-висока защита за данните на децата, а сведенията за здравето – например кое лекарство или каква медицинска услуга е купена за дадено дете – са сред особено защитените данни, за които правилата са най-строги.
В Канада облекчение за спортни занимания на децата действаше от 2007 г., а за творчески занимания – от 2011 г. Двете бяха прекратени и за последно можеха да се ползват за 2016 г. Според доклада на канадското министерство на финансите за данъчните облекчения от 2017 г. ефектът им е бил малък, а ги ползваха предимно семейства с по-високи доходи, които и без тях вероятно щяха да запишат децата си на занимания. Сред причините облекченията да не се ползват повече докладът посочва и пазенето и издаването на бележки – допълнителна тежест за семействата и за клубовете, чиято цена може да е допринесла за поскъпването на заниманията, пише канадската обществена медия CBC.
В някои държави с данъчни облекчения за подобни разходи, например в Италия и Португалия, касовите бележки и фактурите се предават на данъчната администрация, за да не пазят хората толкова хартия. В Италия при покупка в аптека купувачът съобщава данъчния си номер на касата, а данните се изпращат към системата за здравните разходи и могат да попаднат в предварително попълнената му декларация. От юли 2025 г., ако разходите са изпратени правилно, не е нужно да се пази всеки документ, пише Sky TG24. В Португалия фактурите с данъчния номер на детето се събират в държавната система за електронни фактури, където родителите трябва да ги проверят. Специализираният сайт 4gnews съветва семействата да отделят по няколко минути всеки месец, вместо да събират стотици фактури за края на февруари.
Кога ще станат окончателни
Срокът за предложения между първо и второ четене изтича на 18 ноември. След това бюджетната комисия ще обсъди предложенията, а парламентът ще гласува текстовете окончателно на второ четене. За да важат от 1 януари 2027 г., както предвижда законопроектът, промените трябва да бъдат приети и обнародвани до края на годината. Дотогава списъкът на разходите и изискванията за документите могат да се променят.
Какво искат да се промени
Асен Василев от „Продължаваме промяната“ предложи да отпадне изискването родителите да пазят бележките години наред. Той се усъмни, че частните учители ще издават документи, и напомни, че подобно условие при облекчението за ремонт на жилище „не сработи“. Като друг вариант той предложи документите да се прилагат към годишната декларация, вместо да се пазят вкъщи – така отпадат и проверките години по-късно. Петкова отговори, че такава промяна е възможна между двете четения и че това е било първоначалното намерение на министерството.
Мартин Димитров от „Демократична България“ попита дали облекчението ще важи и за лекарства, и получи отговор, че ще важи. Владислав Панев от същата коалиция обърна внимание, че глобите за данъчни нарушения се вдигат двойно, докато облекченията не растат толкова, и обяви, че между двете четения ще предложи по-големи данъчни отстъпки.